
夫妻離婚,除了監護權、探視權,子女的報稅免稅額也可能成為爭議。明年起,未成年子女免稅額提高到15.15萬元,若雙方重複申報,國稅局將依協議、監護登記、實際同居天數及扶養事實判定。專家提醒,離婚協議最好白紙黑字寫清楚,避免日後再因稅務和扶養問題起爭議。
共同監護不代表免稅額平分
當夫妻離婚時,各項權益往往算得相當清楚,除了子女的監護權與探視權外,子女免稅額的歸屬則是常被忽略的一環。律師施宥宏指出,現在法院大部分都判定夫妻即使離婚仍共同監護,因為雙方都是孩子的父母,會以共同監護的方式一起扶養孩子長大。然而,免稅額歸誰,最重要的是判定誰與孩子同住較久,法院會認定誰是主要照顧者,即使是共同監護,仍會區分主要照顧者與探視權的一方。
財政部北區國稅局綜所遺贈稅組組長吳世斌說明,當雙芬都申報扶養時,國稅局的系統可以產出異常資料並進行查核,而受扶養親屬相關的扣除額都會連帶影響,例如幼兒扣除額、醫藥生育補助費等相關費用,都會跟著免稅額一起連動。
針對重複申報未成年子女免稅額的情況,財政部解釋將依據4大判定順序來核定:首先以雙方協議最優先,其次看監護登記,第三比對課稅年度實際同居天數,最後則比對實際扶養事實,包括醫藥掛號費、日常生活支出明細、學校家長連絡紀錄、才藝班收據等。
出錢多不代表能列報 親子生活關係成關鍵
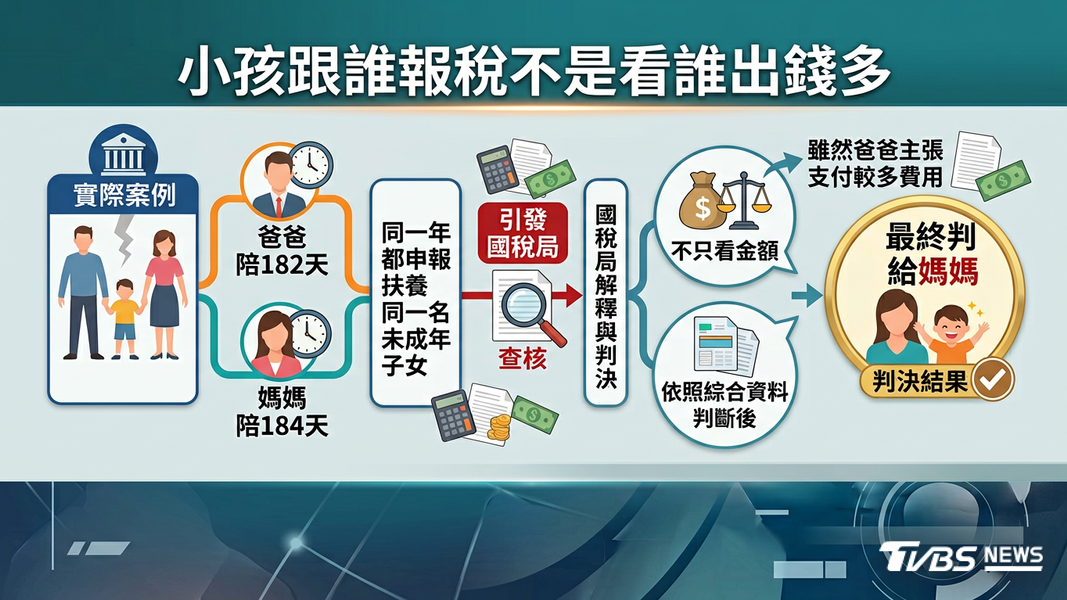
實際案例顯示,一對離婚夫妻在同一年都申報扶養同一名未成年子女,爸爸陪伴182天、媽媽184天,引發國稅局查核後最終判給媽媽。雖然爸爸主張支付較多費用,但國稅局解釋,除了金額之外,依照綜合資料判斷後,認定媽媽與孩子具有較全面且密切的日常生活關係。
吳世斌進一步說明,與孩子食衣住行育樂、撫養照顧等相關的證明文件都可以提出來,像聯絡簿就是與孩子的學習跟平常教養有關,這也是扶養事實認定的事證之一,國稅局會全盤考量。
在第一線協調家庭關係的現代婦女教育基金會社工督導黃竑瑄認為,錢真的很難談,在協調上相當不易。她表示,蠻多案件會來詢問福利身分的問題,雙方在一起時可能有中低收入補助,一旦離婚後身分可能受影響,這對他們來說影響蠻大,因此會來徵詢孩子扶養的問題,以及孩子的津貼該由誰領取。
施宥宏也提到,對每個人來說,關注的焦點通常是孩子跟誰、要怎麼看孩子,或是父親節要跟誰同住、能不能出來吃飯等狀況,申報所得稅的問題真的比較少被注意。他強調,通常大家離婚時不會想到這點,但現在越來越多人需要透過申報扶養來降低所得稅繳納金額,這是未來談離婚時需要多注意的一點。
黃竑瑄也提醒,在過程中都會希望案件不要一開始就直接進到訴訟,因為這樣會很撕裂關係。她強調,會比較回到雙方目前現有的資源去協調,找出一個大家都能認同的方式,但這個視角還是以孩子最好的方式為主,而不是兩個人的鬥爭。
夫妻關係雖然結束,對孩子的照顧卻沒有停止。與其等到報稅時再爭執,不如事先談清楚,避免雙方再因為錢和權益陷入另一場拉鋸。


