

家庭理財講師珊迪兔分享理財原則,強調花錢必須讓自己感到舒適,過度節省反而容易造成反效果。她建議將收入減去生活開支與未來預留費用後,剩餘的金額才是合理的消費範圍。富邦投顧董事長陳奕光則提出「平滑消費」概念,主張將金錢均勻分配在人生各階段,而非全部留待退休後才使用。
珊迪兔表示,她會將存款資金分成不同階段,包括帶有現金流的投資以及長遠規劃的投資。她認為花錢合理的第一要件是讓自己感到舒服,因為許多人省錢省到生活變得委屈不舒服,這樣很容易產生反噬效果。她強調,合理的消費應該是收入減去生活開支,再減去未來可能支付的費用,例如保險費或稅金的預留。每個人的狀況不同,有些人要養小孩,有些人父母親有自己的退休金,有些人則需要支持父母,因此差異性相當大。
每月收入怎麼分配 先扣固定支出再規劃未來需求
對於有小孩的家庭,學費、教養費、伙食費都必須納入精算。上班族湯小姐表示,她會以小孩為主要考量,每個月的收入會分成三部分:一部分作為小孩未來的資金,一部分是自己的生活資金,另一部分則是家庭支出。她認為這樣的規劃能讓未來更有保障。湯小姐也強調,能節省就會省一些,同時也會尋找開源的機會,但能享受時也不會吝嗇。
退休要存多少別只套公式 通膨與意外風險也要算
現在越來越多人提倡平滑消費的概念,意思是把錢均勻花在人生各個階段,而非只有老後才動用這筆錢。依照個人花費狀況,可以計算出每年最高花費金額,將流動淨資產除以預期壽命減去目前年齡,就能得出每年大約可動用的金額。不過這樣的公式也有風險,因為沒有計算到通膨漲幅與健康意外風險。
湯小姐坦言,她沒辦法規劃得如此精準,因為很多事情都需要隨機應變,只能按部就班依照比例慢慢存起來。尤其有小孩之後總會有臨時狀況發生,無法精準規劃未來每個時間點的存款金額。
珊迪兔認為,必須先了解退休後想要的生活樣貌以及每月大概的花費,再回推投資標的與投資總金額。她指出,目前算出來比較合理的退休金額大概在1200萬元左右,這是最低的金額。
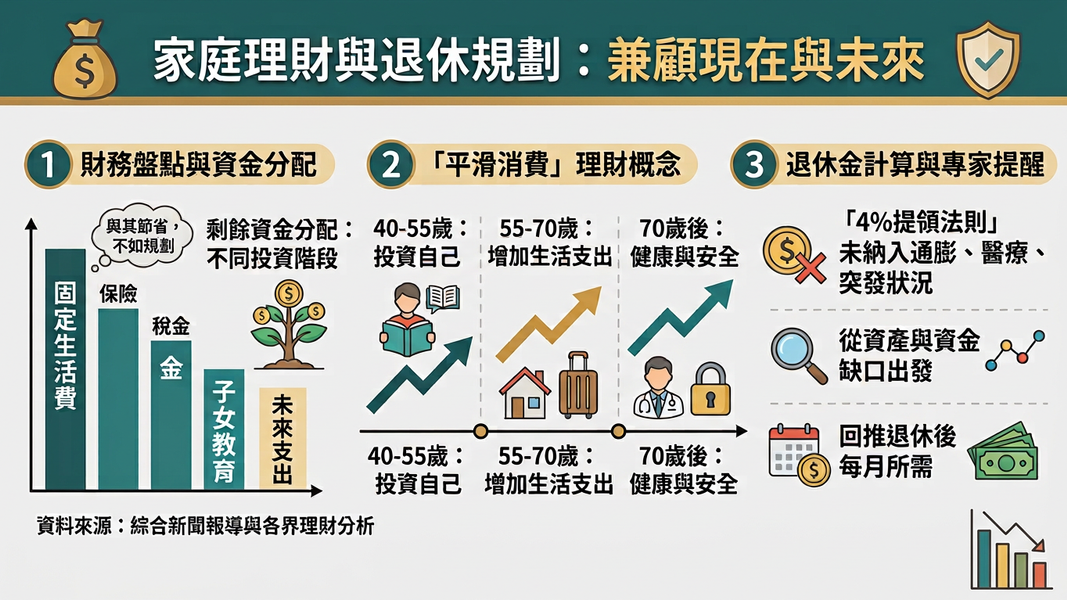
陳奕光表示,每月該花多少錢要看財務自由度,也就是自有資產與可用資金缺口有多少。假設目前資產是1000萬元,大部分會抓4%作為可用資金,這樣比較恰當。他也強調花錢時機是一門學問,一般65歲退休,但不應該在退休前一直省錢。他建議將人生分成幾個階段:40至55歲投資自己,55至70歲投資生活,70歲之後則投資安全,也就是身體健康。將這樣的概念套用到平滑式消費,可能會是比較健康的理財方式。


