

資深母嬰專家伍竹彥長期照顧失智母親,親身經歷讓她開始重新思考自己的退休生活。考量弟弟、妹妹都已成家,自己未來若失去行動能力,甚至出現失智症狀,即使擁有足夠資產,也未必有能力自行管理財產、安排照護,因此開始主動了解安養信託,希望提早為老後生活做好準備。
伍竹彥表示,她已向不只一家銀行詢問信託規劃方式,預計投入至少300萬元,等到自己感覺健康狀況開始走下坡時,就會考慮正式進入信託機制。
對她而言,規劃安養信託不只是確保財產安全,更希望能事先安排好未來的生活與照顧方式,減輕家人的負擔。
每月千元信託管理費 長期規劃也要精算成本
安養信託能協助民眾預先安排資產用途,但信託管理費也是規劃時不可忽略的考量。伍竹彥以自己了解的方案為例,每月信託費用約1000元,一年約1萬2000元,若持續20年,管理費累計就達24萬元。
對退休族而言,除了評估手邊資產是否足夠,也應將信託管理費、未來生活開銷、醫療及長照支出一併納入考量,確認長期負擔能力,再選擇適合自己的信託方案。
專家提醒,各家銀行的信託收費方式、最低資產門檻及服務內容不盡相同,民眾應事先比較契約條件,釐清管理費與其他可能產生的費用,避免只看到信託保障,卻忽略長期支出。
銀行把關資金用途 監察人降低詐騙風險
安養信託的核心,在於趁自己仍具備完整判斷能力時,預先將現金、定期存款、股票,甚至不動產等資產交付信託業者管理,並透過契約約定未來生活費、醫療費及長期照護費用的使用方式。
財經專家李雪雯指出,委託人可以在信託契約中載明資金動用條件,當受益人提出提領或支付需求時,受託人必須依照契約內容辦理;若不符合約定,就不能任意放行資金。透過事先設定的資金使用規則,有助於降低財產遭詐騙或不當挪用的風險。
部分信託安排也會設置信託監察人,由信任的親友或專業人士協助監督,依契約約定參與相關事項,增加資金運用的安全性。
伍竹彥也希望由妹妹擔任協助安排的中間角色,讓家人能在信託制度與自身需求之間協調,既能保有一定程度的自主權,也不必將所有照護與財務安排都交由家人承擔。
安養信託規模擴大 受益人數年增16.87%
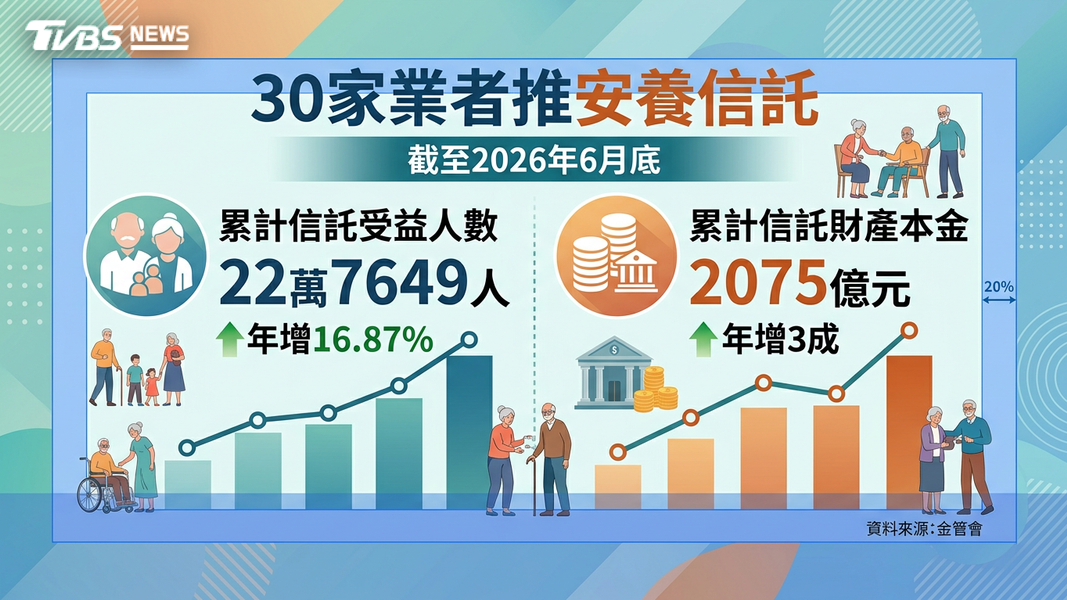
根據金管會統計,截至今年6月底,共有30家信託業者提供安養信託商品,累計信託受益人數達22萬7649人,年增16.87%;累計信託財產本金約2075億元,年增約三成,顯示民眾對高齡財產管理及老後照護的重視程度持續提升。
律師吳挺絹表示,安養信託並非高資產族群的專利,部分銀行的信託最低門檻約30萬元,民眾不一定要擁有數百萬元甚至數千萬元,才能開始規劃。透過小額資產起步,也能逐步了解信託的運作方式,再依自身財務狀況調整安排。
不過,信託能否達到預期效果,仍取決於契約內容、受託機構服務及資產規模是否符合實際需求。民眾在簽約前應充分了解資金動用規則、管理費用及相關限制,避免將信託視為完全不需介入的照護安排。
單身、頂客族宜提早布局 失能失智仍能依意願生活
對於單身、頂客族、子女長期居住海外,或不希望未來增加子女照顧負擔的民眾而言,安養信託可作為老後財務規劃的重要工具。若進一步搭配意定監護等制度,也能預先安排未來失去意思表示或決策能力時,由誰協助處理相關事務,以及如何銜接生活與照護需求。
吳挺絹指出,若子女長期在國外,或因工作等因素無法隨時陪伴父母,民眾可以趁自己仍有決策能力時,先規劃財產管理與照顧安排,讓家人未來能依照事先設定的方向提供協助。
從50、60歲開始盤點資產、評估照護需求,並了解安養信託與意定監護的差異,有助於提早建立老後保障。面對可能到來的失能與失智風險,提前安排不只是保護財產,更是為自己保留選擇生活方式的權利,在高齡人生中維持自主與尊嚴。


