

高性能複合材料大廠耐特科技材料(8058)今(29)日舉行上市前業績發表會,暫定每股承銷價為88元。隨著AI伺服器火燙、半導體先進製程擴產,相關高階材料需求迎來爆發期,總經理陳宇涵表示,明年營收成長目標設定在雙位數成長,高階領域應用產品挑戰佔35%。
耐特成立於1988年,主要從事高性能塑膠、高階複合材料之研發、製造與銷售。憑藉逾30年的複材研發功力,耐特成功擺脫傳統工程塑膠製造商包袱,轉型為「高科技產業材料解決方案商」;其中半導體用料營收占比更已逼近兩成,營運表現相當亮眼。
耐特1-9月營收年增逾17%
基本面來看,耐特9月單月營收達新台幣2.5億元,年增45.16%;累計2026年1至9月營收達21.37億元,年增17.7%,短短9個月已達到2025全年營收(24.68億元)的近九成水準,成長力道強勁。
耐特董事長陳勲森表示,公司的核心價值絕非單純「賣塑膠粒」,而是直接切入客戶產品設計初期,提供配方、CAE模流熱流模擬、試模支援到檢測量產的一條龍方案。透過「配方設計、製程穩定、客戶協同、品質驗證」四大能力,再加上累積30年的材料資料庫(Data Bank),成功替客戶大幅縮短開發期,樹立競爭護城河。
半導體營收占比衝近兩成 高階認證築起高護城河
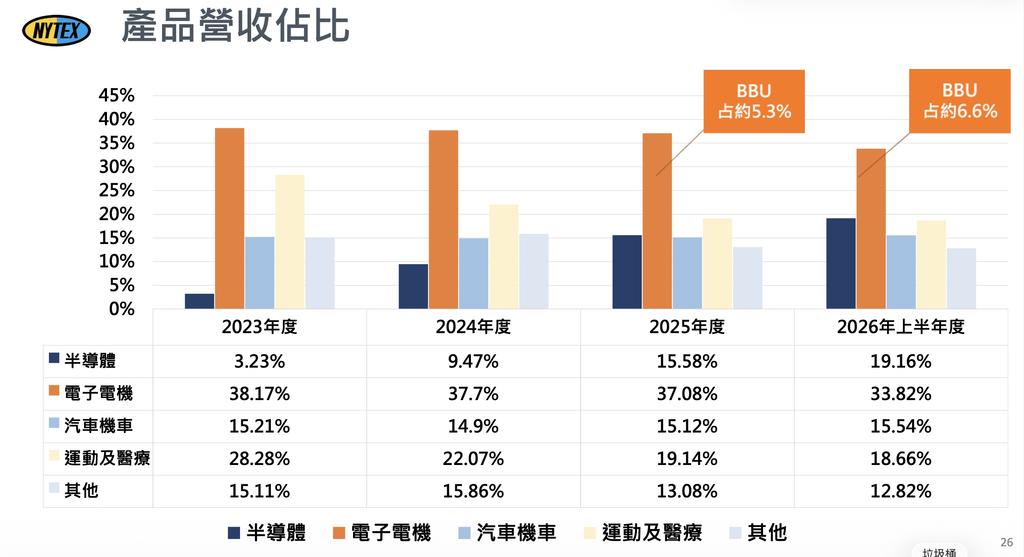
值得關注的是,半導體已成為耐特近年最具爆發力的成長引擎。半導體用料營收占比從2023年的3.23%,一路躍升至2024年的9.47%、2025年的15.58%,2026年上半年更一舉衝上19.16%。產品線也從早期的光罩盒、晶圓載具,拓展至晶圓傳送盒及IC Tray等關鍵載具。陳宇涵指出,產品分佈最強勁成長仍在台灣地區,預估明年會有10個百分點,最主要成長性仍在高端應用,傳產成長幅度則相對有限。
面對先進製程對「高潔淨、低釋氣、抗靜電」等嚴苛標準,耐特已在台灣彰化廠及上海廠建置專用潔淨產線,全力攻堅高性能PEEK等高端複材。然而,半導體材料認證程序複雜且耗時,客戶一旦通過認證就不輕易更換,黏著度極高。
除了半導體,耐特也精準卡位AI資料中心商機,積極布局備援電池模組(BBU)材料,主打耐熱、絕緣、高阻燃與防延燒特性的複材,鎖定高功率應用商機。此外,公司更靠著自主研發的「NYTEX決策整合系統」進行數位化精準管理,只要原物料價格波動超過2.5%就會自動觸發警報,不僅嚴控採購成本與風險,也全面優化品質溯源。
聚焦三大高附加價值引擎 鞏固高階複材地位
展望後市,陳勲森強調,耐特未來將全力聚焦「半導體載具、IC Tray、BBU」三大高附加價值引擎,並持續深耕車用、電子電機與運動醫療市場,藉由台灣與上海雙基地的產能與客製化研發優勢,持續穩固在高階複合材料市場的龍頭戰略地位。
法人指出,由於耐特逐漸轉型高階應用、高成長產業,將帶動獲利加速,未來股價評價上漲空間幅度仍大。


