
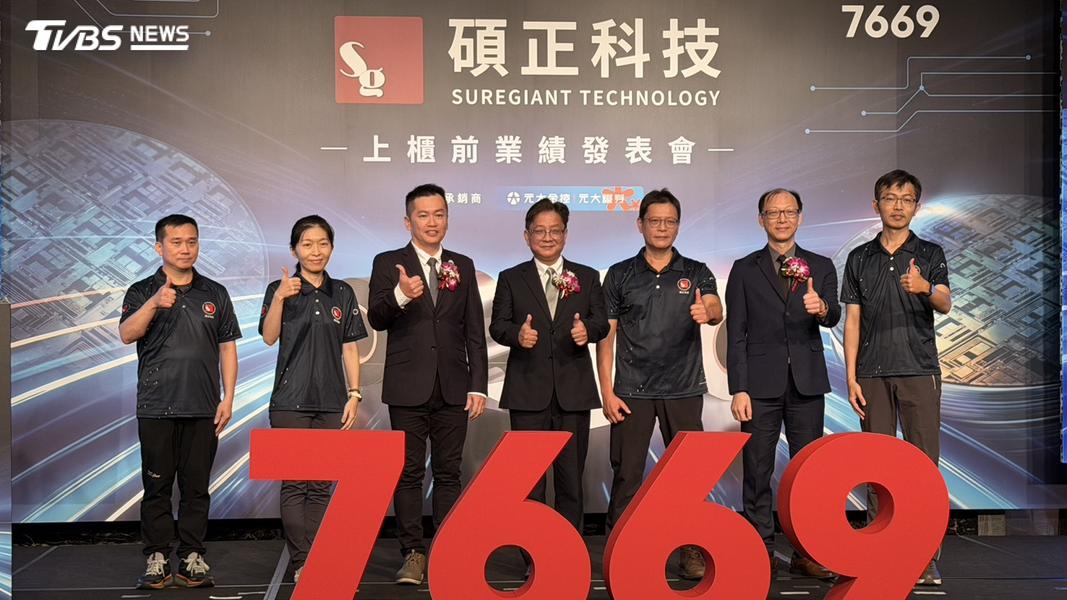
半導體先進封裝材料廠碩正科技(7669)今(18)日舉辦上櫃前業績發表會,憑藉自主研發離型膜及研磨膠帶,切入全球半導體大廠供應鏈,卡位先進封裝材料需求,營運表現亮眼,前三季毛利率68.68%,預計12月中旬上櫃,公司表示,今年全年業績成長率應可達100%,預估第四季業績成長可期。
碩正晉身全球前5大半導體供應商
碩正預計12月中旬上櫃掛牌,此次上櫃前公開承銷價格暫定每股438元。
碩正從光電產業起家,2014年跨入半導體領域,長期投入膜材配方及精密塗佈技術。公司離型膜於2024年導入2.5D先進封裝量產,2025年進一步應用於FOPLP製程,今年再推進至3D先進封裝,逐步擴大在高階封裝材料領域的應用。
國內半導體封裝材料長期由日系廠商供應,董事長楊允斌表示,碩正透過多年自主研發,離型膜性能已達到與國際競爭廠商相近的水準,並以在地生產、快速回應及客製化能力,成為全球前五大半導體廠合格供應商,產品已供應一線大廠先進封裝量產使用。研磨膠帶方面,公司也已穩定供應前十大封裝廠超過12年,累積長期量產經驗。
前三季毛利率68%、每股賺6.35元
針對晶圓凸塊高度增加及晶片持續薄化的需求,碩正開發新一代厚型研磨膠帶,以單一晶圓接著膠層結構,提供線路包覆及緩衝保護,無須特殊研磨設備與治具,研磨過程也不受熱熔膠特性限制,有助提高製程容錯率。公司表示,厚型研磨膠帶研磨後的總變異厚度(TTV)符合客戶要求,相關技術已取得台灣及韓國專利;新一代產品目前正配合一線大廠進行驗證。
碩正前三季營收為3.33億元,營業毛利2.29億元,毛利率68.68%,營業利益1.75億元,稅後淨利1.4億元,每股稅後純益(EPS)6.35元,其中,第三季營收1.59億元,季增80.76%;稅後淨利6651萬元,季增92.72%,單季EPS為3.03元。
公司估Q4業績將再向上提升
管理階層表示,2024年公司營收0.5億、2025年2.5億,而今年前三季達3.3億,今年應該能夠達成100%的業績成長,預期第四季業績也還會再向上提升。
產能方面,公司指出,碩正二廠剛完工,預計第四季將進入量產,管理階層也直言,現在產能是呈現滿載的狀態,尤其研磨膠帶產品產能嚴重不足,因此需要二廠盡快加入生產,來解決現階段的問題。
研發創新方面,公司提到,目前有幾個與客戶共同開發的專案,為碩正未來營運都非常有幫助,特別是公司進入資本市場之後,除了資金挹注,加上持續吸引人才加入,公司仍具備成長潛力。


